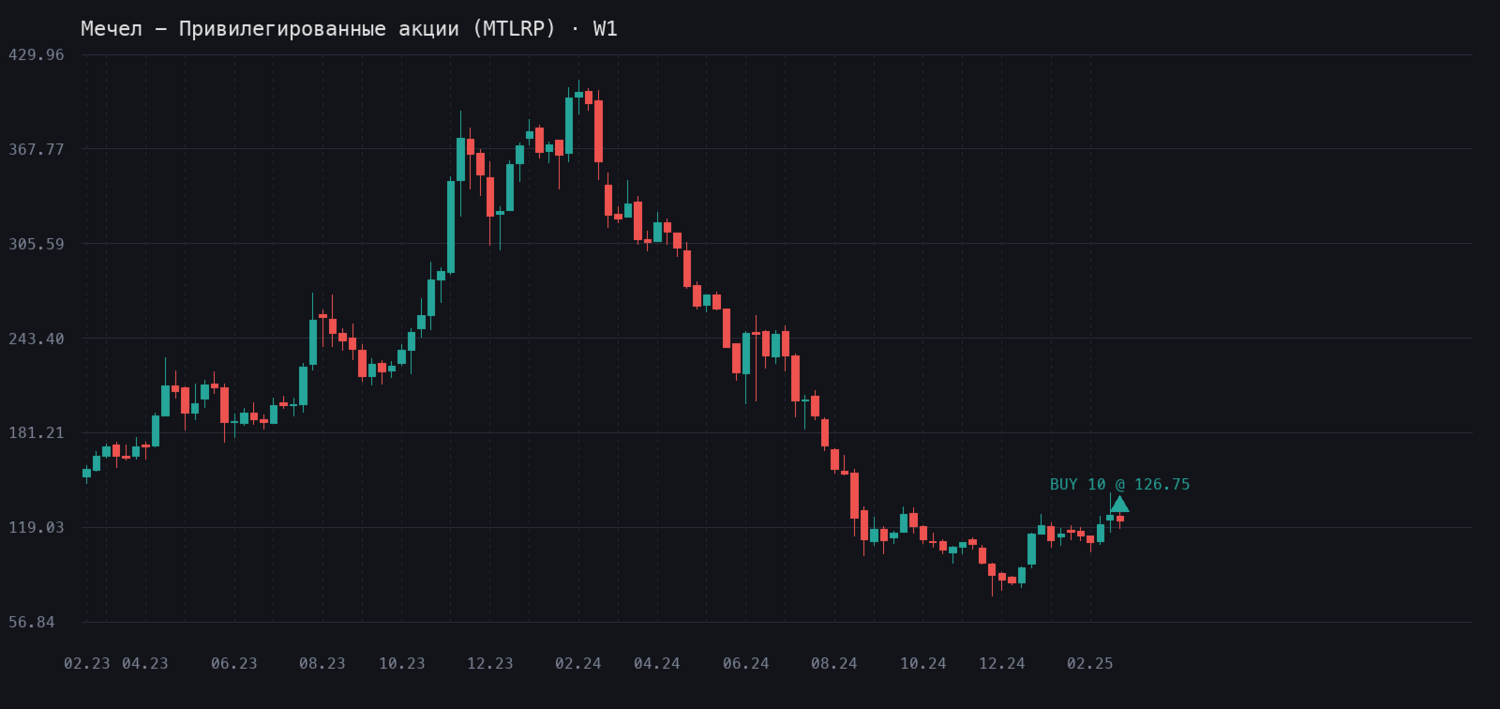
Мечел в санкциях - ловлю привилегированные на отскоке
Вчера вышли годовые результаты и картина печальная - убыток 37 млрд, EBITDA упала на треть, долг вырос до 4,6х от прибыли.
Акции рухнули, и именно это меня заинтересовало. Когда компанию переориентируют на внутренний рынок после санкций, перестраиваются логистические потоки, идут договоренности по переносу платежей - это болезненный, но управляемый процесс. Мечел увеличил добычу угля на 5% за год, продажи коксующегося угля прыгнули на 30%, энергоугля - на 28%. Производство перенаправили с экспорта на внутренних потребителей, и это работает.
Привилегированные акции MTLRP упали до 126,75р - в этот момент притокла уже не сенс гнаться за обыкновенными. Компании нужно выжить через непростые два-три года санкционных ограничений, капвложения сократили, но денежный поток остается положительным - 61,7 млрд в 2024. Я беру десять бумаг на W1 таймфрейме, жду восстановления когда рынок переварит новости и поймет, что Мечел не падает в тартарары, а просто перестраивается. Привилегированные дают мне приоритет по дивидендам, если компания выживет и вернется к прибыльности.
Сделок в истории: 1 (покупок 1, продаж 0) | Куплено: 10 лот. на 1 267,50 ₽ | В позиции сейчас: 10 лот. (средняя 126,75 ₽) | Зафиксированный результат: фиксаций не было | Текущая цена: 39,05 ₽ | Нереализованный P&L: -877,00 ₽ (убыток)