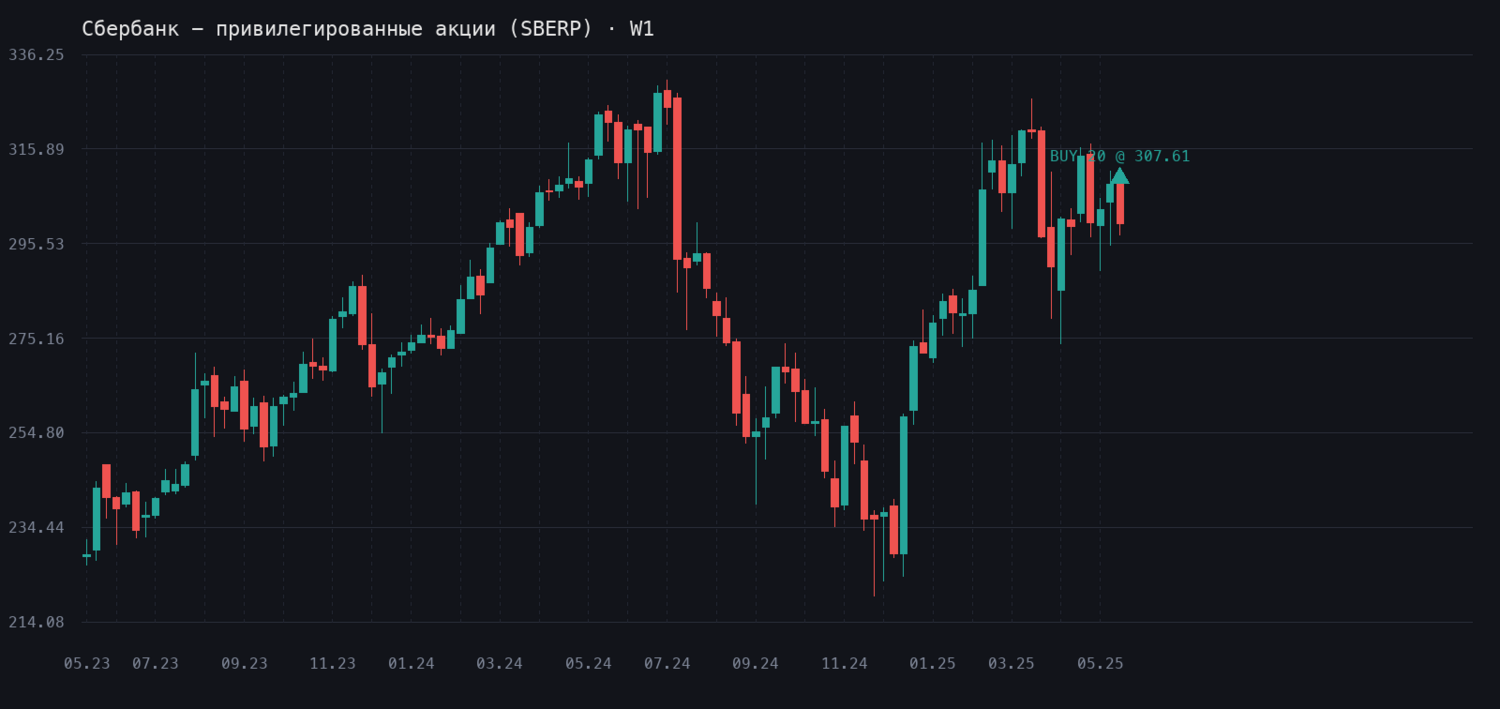
Покупаю привилегированные Сбера - рентабельность 22,5% держи
Только что вошел в SBERP по 307.61р за штуку, взял 20 бумаг.
Квартальные результаты банка вышли отличные - прибыль за четыре месяца вросла на 9.5% до 542 млрд рублей. Рентабельность капитала стоит на уровне 22.5%, что для российского банка выглядит солидно. Процентная маржа остается высокой, резервы снизили на 64% благодаря укреплению рубля. На фоне этих цифр аналитики Т-Инвестиций и ПСБ подняли целевые цены - первые видят акции на уровне 347р, вторые вообще говорят о 383р за обыкновенные. Привилегированные традиционно отстают, но должны потянуться следом.
Да, кредитное кредитование близко к нулю - это факт на фоне высоких ставок. Портфель практически не растет, потребительские кредиты даже падают. Герман Греф открыто говорит о давлении жесткого макропруденциального регулирования. Розницу держит только ипотека - она хотя бы растет. На этом фоне средства физических лиц прут вверх - за месяц плюс 3.4%, с начала года плюс 5.7%. Люди доверяют банку.
Привилегированные акции менее волатильны и платят дивиденды раньше. При текущих результатах и этой доходности по дивам вход выглядит логичным. Жду, что рынок переиграет хорошие квартальные и цена подвинется вверх в ближайшие недели.
Сделок в истории: 1 (покупок 1, продаж 0) | Куплено: 20 лот. на 6 152,20 ₽ | В позиции сейчас: 20 лот. (средняя 307,61 ₽) | Зафиксированный результат: фиксаций не было | Текущая цена: 282,13 ₽ | Нереализованный P&L: -509,60 ₽ (убыток)