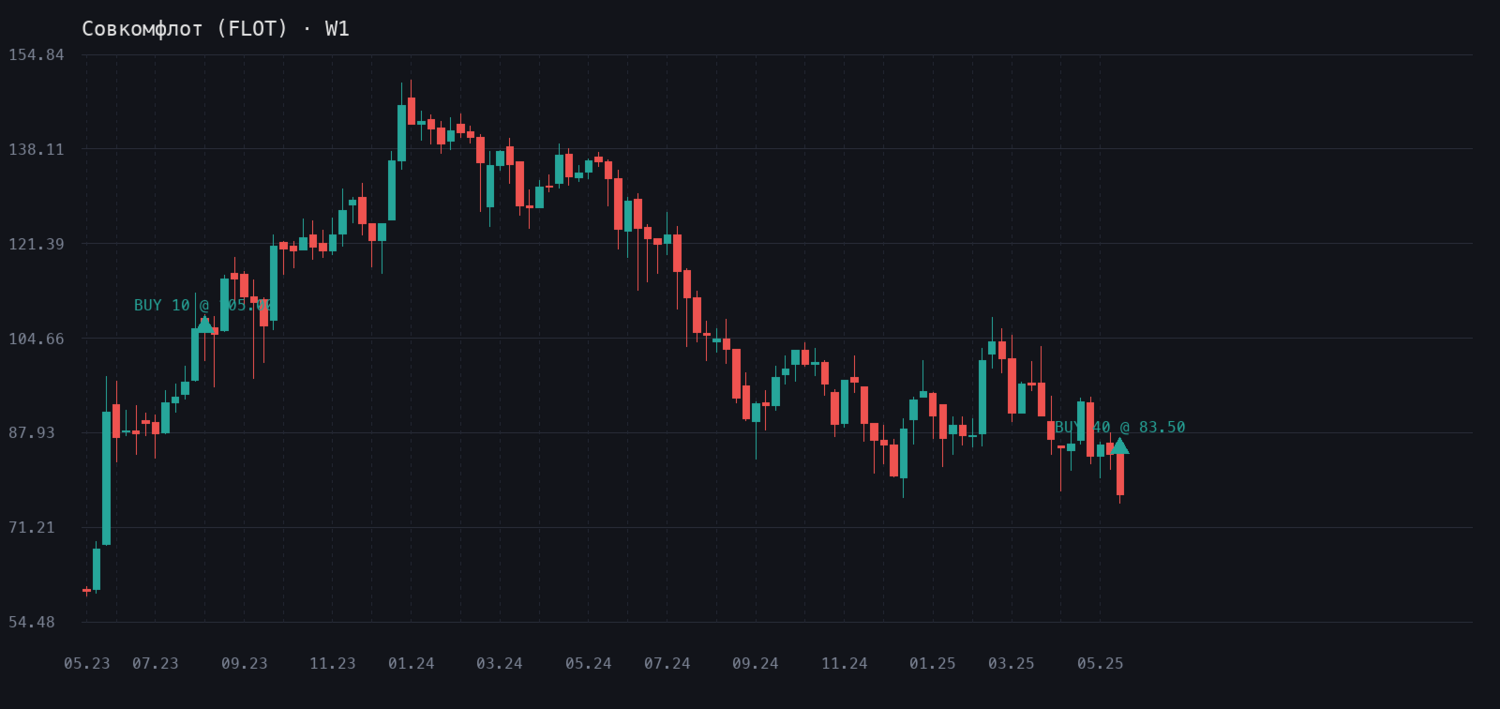
Совкомфлот: покупаю на убытках и долгах
Открываю позицию в FLOT по 83.50р за 40 акций.
Компания отчиталась за первый квартал - картина мрачная: убыток вырос в 5 раз до 297 млн р, EBITDA упал на 435 процентов год к году. Выручка едва держится на уровне прошлого года, плюс 3 процента. При этом долгосрочный долг рухнул вдвое - с 75 млрд р на начало года до 33 млрд р. Это намного интереснее, чем выглядит на первый взгляд.
Танкерный рынок сейчас под давлением - санкции, перенаправление потоков газа и нефти, переизбыток предложения мест. Но у Совкомфлота есть главное - положительный свободный кеш-флоу. За год компания генерирует 69.5 млрд р при капитализации 196 млрд р. Мультипликатор EV/EBITDA сжался до 2.4x, что минимум десять лет. Акция торгуется на стрессе по балансу, хотя компания генерирует деньги.
Жду восстановления ставок фрахта - это вопрос времени и геополитики. Позиция небольшая, рассчитываю на долгосрок. Точка входа кажется справедливой при таком разломе между убытком на бумаге и реальной генерацией кеша.
Сделок по бумаге: 2 (покупок 2, продаж 0) | Куплено: 50 лот. на 4 390,00 ₽ | Позиция: 50 лот. (средняя 87,80 ₽) | Зафиксированный результат: фиксаций не было