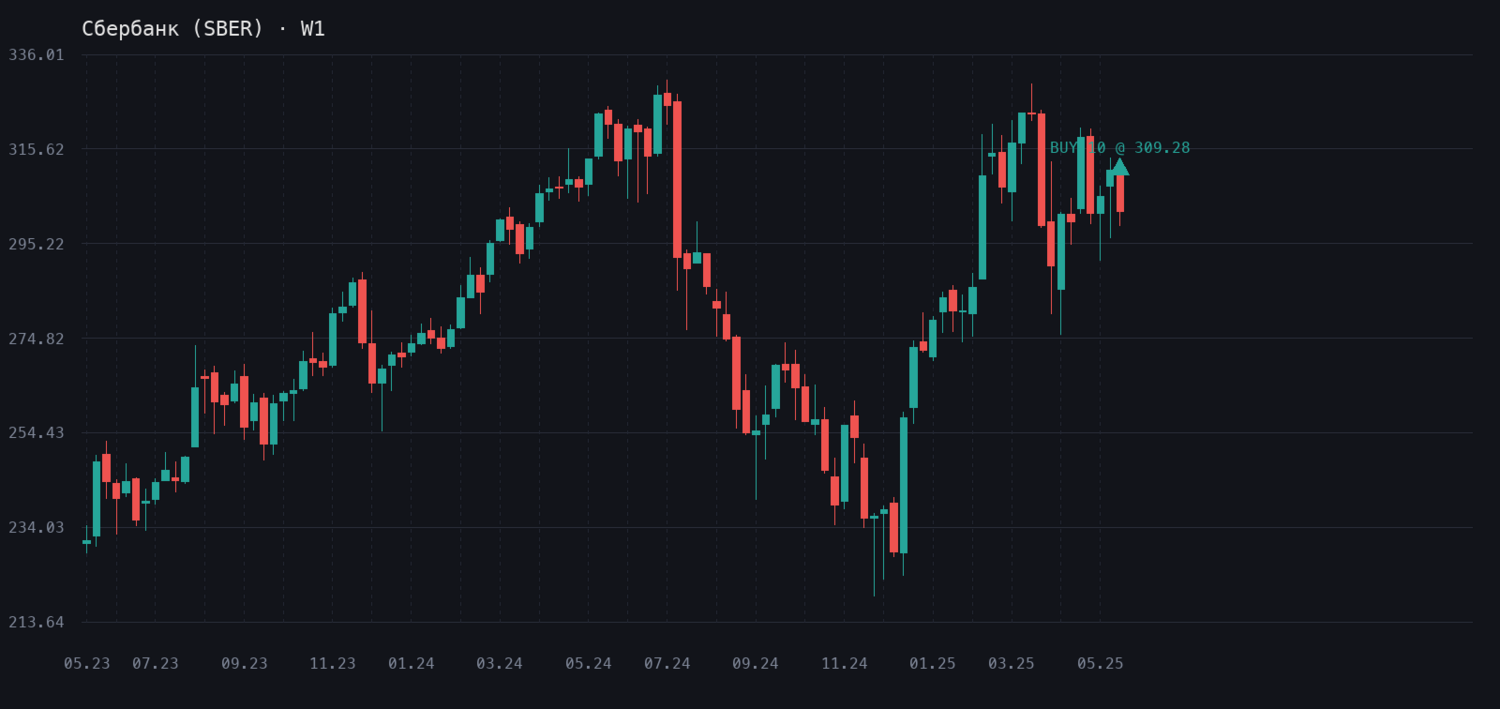
Покупаю Сбербанк после сильной отчетности
Покупаю 10 акций Сбербанка по 309,28 Р.
Банк опубликовал результаты за январь-апрель - прибыль выросла на 9,5% до 542 млрд рублей, рентабельность капитала держится на уровне 22,5%. Особенно радует снижение расходов на резервы на 64% благодаря укреплению рубля. Процентная маржа остается высокой на уровне 5%, что поддерживает доходность в условиях замедления кредитования.
Да, рост кредитного портфеля замедлился до 13% из-за высокой ключевой ставки и жесткого регулирования. Корпоративное кредитование практически встало, розничное растет на 0,3% в месяц. Зато доля просрочки стабильна на 2,5%, а депозиты физлиц прибавили 5,7% с начала года. Аналитики поднимают целевые цены - ПСБ дает 383 рубля, Т-Инвестиции 347 рублей. При текущей котировке около 310 рублей вижу потенциал роста на 10-20% на горизонте года, плюс дивиденды.
Сделок в истории: 2 (покупок 2, продаж 0) | Куплено: 20 лот. на 5 716,50 ₽ | В позиции сейчас: 20 лот. (средняя 285,82 ₽) | Зафиксированный результат: фиксаций не было | Текущая цена: 282,19 ₽ | Нереализованный P&L: -72,70 ₽ (убыток)